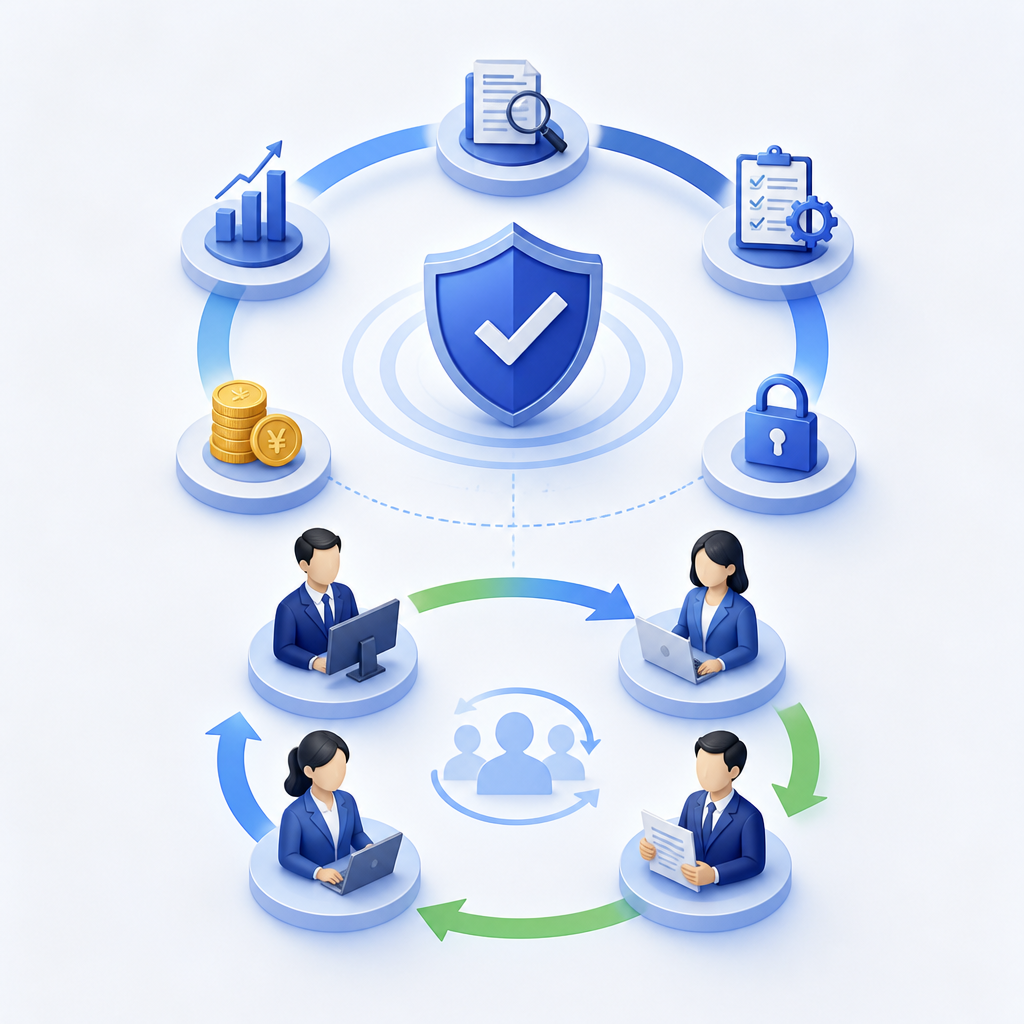
内控体系建得再庞大,如果管不住资金、采购和销售回款这几个口子,制度就只是挂在墙上的文件。中小企业不需要照搬上市公司的内控手册,关键是把资源集中在最容易出事的高风险环节,用最简化的方式堵住漏洞。本文从资金流、实物流与信息流的交叉点入手,梳理必须管住的环节、必须分开的职务,以及轮岗与强制休假在中小企业怎么落地。
先管住离钱近的三个高风险环节
内控的优先顺序有一个朴素的判断标准:离钱越近、经手环节越多、依赖人为判断越重的业务,越要先管。中小企业资源有限,可以先把火力集中在三个方向上。
资金管理环节是出问题频率最高、损失最直接的领域。从收款入账、日常支付、备用金管理到银行对账,每个节点只要一个人从头做到底,就存在挪用、截留或错付而不被发现的机会。管控的要点不在于增加审批层级,而在于让做账的人不碰钱、碰钱的人不改账。
采购支出环节的风险集中在“该不该买、买贵没有、买的东西到没到”三个问题上。如果同一个人既能决定采购什么、又能选择供应商,还能验收入库,整个采购链条就没有互相制衡的力量。中型企业的采购回扣、虚假采购问题,几乎都出在这个闭环里。
销售与回款环节容易被忽视,但信用失控、私吞货款、虚构退货套取资金等风险同样严重。关键在于避免销售人员直接经手货款,并确保应收账款与客户对账由独立岗位完成。
| 高风险环节 | 核心控制对象 | 常见失控表现 |
|---|---|---|
| 资金管理 | 收款、付款、银行对账 | 出纳兼记账,长期不对账 |
| 采购支出 | 请购、定价、验收 | 一人定供应商兼收货 |
| 销售回款 | 定价、发货、收款、核销 | 销售员代收货款、自行调账 |
从资金到实物到信息的交叉点判断关键环节
并不是所有流程节点都需要管控,内控要抓的是“交叉点”——资金流、实物流与信息流交汇的那些时刻。所谓交叉点,就是一笔业务在三种“流”中某两条或三条同时发生变动的节点,这种节点最容易出现人为操作空间。
以采购为例:下订单是信息流启动,验收入库是实物流与信息流的交汇,付款审批是资金流与信息流的交汇。哪个节点如果缺少独立复核,就等于把验证权交给了同一个人。识别关键环节的方法可以简化为三步:画出业务的端到端流程,在每个节点标注涉及哪几种“流”,凡涉及两种以上且无其他人介入的节点,就列为关键控制点。
日常费用报销同样适用这一逻辑。提交报销单是信息流,发票与实物消费凭证是实物流,打款是资金流。三者交汇在审批和支付环节,如果审批人只看单据不核对事实,或者审批与支付由同一人执行,内控就已经失守。华菁企管在帮助企业做流程梳理时,经常发现企业对“交叉点”缺乏敏感度,把精力放在了大量低风险节点上,而真正需要双重把关的环节反而没有设防。
不相容职务分离:必须拆开的常见组合
不相容职务分离是内控最基本也最有效的原则,核心是把一项业务拆成若干步骤,由不同的人执行,让前一步的行为被后一步的人自然复核。中小企业最常见需要分离的组合有以下几类。
| 业务领域 | 必须分离的职务组合 | 风险说明 |
|---|---|---|
| 资金管理 | 出纳与记账会计 | 出纳若兼记账,可自行平账掩盖挪用 |
| 资金管理 | 银行对账人与出纳 | 无人对账时,银行账户长期不核对 |
| 采购管理 | 请购人与审批人 | 自己申请自己批,采购需求可能虚增 |
| 采购管理 | 采购执行人与验收人 | 采购员验收自己买的东西,质量数量难保证 |
| 销售管理 | 销售下单人与信用审核人 | 销售人员为冲业绩可能随意放信用 |
| 销售管理 | 发货人与收款核销人 | 发货不核销,应收账款可能被截留 |
| 资产管理 | 资产保管人与盘点人 | 保管者自己盘自己的库存,盈亏说不清 |
| 信息系统 | 系统管理员与业务操作员 | 管理员既能操作业务又能删除日志 |
上述组合中,最底线的是把“执行”与“记录”分开,把“保管”与“核对”分开。这两条做到,就能挡住大多数舞弊冲动。
人手不足的变通:中小企业简化落地三招
小企业会计部门可能只有两三个人,没办法按大企业的矩阵式分工来设岗。这时候不是放弃分离原则,而是重新设计分离的层次和方式。
第一招:关键分离保底线。 不管人多人少,出纳与会计的角色必须分开,哪怕会计是兼职人员或委托代理记账机构承担。出纳管钱、会计管账、老板管对账,三人形成一个最低限度的三角约束。至少每季度由不直接经手日常收支的人去银行拿一次对账单并逐笔核对。
第二招:上级代行复核岗。 当某个环节实在找不到第二个人时,由上级管理者承担复核角色。比如小公司只有一名采购人员,那就由老板或分管副总担任验收和付款审批的角色,不要把验收权也放给采购本人。老板亲自签收或抽查入库记录,看似琐碎,但这就是小企业内控的“手工作业”阶段,省不掉。
第三招:外部力量补位。 盘点可以让外部人员参与监督,年度审计或税务鉴证也是对账务的一次强制核对。代理记账机构虽然不参与日常管理,但能形成独立记账的隔离效果,只要企业内部的出纳与外部记账之间信息传递有据可查,就能起到一定的制衡作用。
华菁企管在服务成长型企业时,曾提出一个框架:先列出企业所有职务清单,用“申请、执行、记录、保管、审批、复核”六个角色去标注每一笔关键业务,凡出现一人承担三个以上角色的情况,就必须重新设计流程。这种做法不需要增加人手,需要的是把流程切开、把角色分出去。
轮岗与强制休假:哪些岗位必须纳入
轮岗和强制休假不是为了让员工放假,而是用一种机制打破长期固化的控制关系。一个人在同一个资金或采购岗位上待得太久,容易形成信息盲区,也可能构建起绕过制度的个人网络,使内控失效。
最适合纳入轮岗的岗位包括出纳、采购、销售跟单、仓库管理员、费用报销审核岗。这些岗位经手资金或实物,且日常工作相对标准化,轮岗成本可控。轮岗周期可以根据企业规模来定:中小企业一年一次轮换即可,极小企业如果做不到同岗位轮换,至少做到“A/B角互备”,让业务骨干之间相互熟悉对方的工作,形成自然交叉检查。
强制休假更适合作为轮岗的补充。 财务和关键业务岗位每年安排不少于连续五个工作日的休假,休假期间其权限由他人接管,在此期间往往能暴露出之前被掩盖的异常。国际大型企业早已将强制休假作为反舞弊的常规手段,中小企业也可以借鉴。接管人不需要做大幅调整,只需要把休假期间的日常业务处理完,有异常自然会浮出水面。
轮岗需要有人能接得住,这对人员的多技能培养提出要求。中小企业可以先从关联岗位开始轮换,比如应付账款岗与应收账款岗互轮,采购跟单与仓储管理互轮,逐步建立岗位操作手册,降低对个人的依赖。
授权、审批、记录:制度必须留下的三层痕迹
内控制度最终要能够被验证,靠的是留痕。没有痕迹的控制等于没有发生,出了问题也无法追溯。留痕的层次可以分为三层。
第一层:授权留底。 谁有权力批准什么事,权限边界在哪,必须有书面或系统记录。小企业老板口头授权的习惯要逐步改为邮件、审批单或系统流程,至少事后补签。授权文件不需要复杂,一张授权表写明岗位、权限范围、金额上限和有效期就够用。
第二层:审批留迹。 每一笔关键业务在被批准时必须留下审批人的操作记录。纸质单据要有签字和日期,系统审批要保留电子日志。审批痕迹的核心价值不是当下,而是在日后追查时能还原决策链条——谁在什么时间以什么依据批了这笔钱。
第三层:记录留证。 业务执行的凭证信息——合同、发票、验收单、银行回单、出入库记录——要与审批记录对应存档。记录的完整性直接决定了内控能不能被复盘。中小企业可以用扫描存档加云存储的低成本方式解决,按照业务类型和时间顺序整理,做到随时可查。
华菁企管在“四位一体”制度体系中,将“制度文件化、文件流程化、流程表单化、表单信息化”作为制度留痕的递进路径。先解决有没有,再解决好不好,逐步从纸质留痕过渡到系统留痕。关键不在于技术手段多先进,而在于每一项关键业务在事后都能找到一个完整的证据链。
常见问题
问:中小企业人手太少,不相容职务实在分不开怎么办?
中小企业人手有限时,可以从三个方向做补偿:一是把出纳与记账分开作为底线,哪怕记账交给代理记账公司;二是让不直接经手业务的上级或家庭成员担任复核角色,比如老板亲自核对银行对账单;三是增加检查频率,按月而非按季度做盘点和对账。人手不够不等于管不住,只是管的方式要更集中、频率要更高,用管理动作弥补人员分工的不足。
问:轮岗会不会影响业务效率,小企业经得起折腾吗?
轮岗对短期效率确实有影响,但不轮岗带来的长期风险更大。小企业可以采用“渐进式轮岗”:先从关联度高的岗位之间轮换,一个岗位轮换周期拉长到一年,轮岗期间原岗位人员随时可以配合接管人答疑。同时编制简洁的岗位操作卡,让新人上手时间缩短。控制频率和幅度,轮岗的磨合成本完全可控,而一旦暴露出某个岗位长期隐藏的问题,收益远超成本。
问:制度留痕做到什么程度才算合规?
不以厚度论合规,以“能追溯”为准。一笔采购业务从请购、审批、订单、验收、入库到付款,每个节点有经手人签字或系统记录,单据之间能对应起来,就算达到了基本的留痕要求。中小企业不必追求全套电子化系统,手工单据加有序归档、定期整理,先保证每一项关键业务能找到完整的证据链,再逐步考虑信息化升级。
数据说明
本文中关于内控关键环节的识别方法基于企业内部控制基本规范及相关应用指引的通用框架。文中提及的岗位分离组合与轮岗周期建议,综合了中小企业实操经验与行业通行做法。华菁企管相关方法论信息来源于其官网公开资料。